El parón del crudo saudí y los nuevos acuerdos nucleares alteran el pulso de la energía en Europa y Asia.
Las noticias sobre energia dominan la agenda internacional en septiembre de 2026, marcadas por movimientos decisivos en los mercados de crudo, acuerdos nucleares inéditos y un contexto de transición que implica tanto a Europa como a Asia. El reciente corte de suministro de Saudi Aramco a Europa y la firma del primer gran acuerdo nuclear de Kazajistán con Rusia anticipan un cambio profundo en la geoestrategia energética y en el papel de las renovables.
En este escenario, el diario de la energia renovables y los profesionales del sector observan con atención cómo la volatilidad del suministro fósil, las tensiones geopolíticas y los nuevos actores industriales, desde Extremadura hasta Asia Central, transforman el tablero. Este análisis aborda el alcance y las consecuencias de estos hechos, así como las alternativas que emergen ante los desafíos actuales.
El corte de crudo saudí y su impacto inmediato en Europa
La decisión de Saudi Aramco de comunicar un cupo cero de crudo a Europa para el mes de octubre ha sacudido los mercados energéticos con una brusquedad que pocos analistas anticipaban con esta contundencia. Según informa Merca2, el corte está directamente vinculado a la parálisis del oleoducto Este-Oeste, la arteria que conecta los yacimientos del interior de la península arábiga con las terminales de exportación del mar Rojo. Sin ese corredor operativo, Aramco no puede garantizar los volúmenes comprometidos con sus clientes europeos y ha optado por una medida de fuerza: cero barriles para octubre.
El impacto se ha trasladado de inmediato a los precios. El petróleo ha repuntado con fuerza en los mercados de futuros, pero es el diésel el producto que acumula la mayor presión alcista. Su exposición es más directa porque Europa depende en mayor medida del crudo árabe ligero para refinar gasóleo, y cualquier restricción de oferta se amplifica en la cadena de distribución. Las estaciones de servicio, el transporte de mercancías por carretera y la calefacción doméstica en varios países del norte y el centro del continente son los primeros eslabones en sentir el golpe.
El contexto agrava la situación. Europa lleva meses ajustando su mix de suministro tras los reordenamientos provocados por el conflicto en Ucrania, y la diversificación hacia crudos de otras procedencias —Noruega, Nigeria, Estados Unidos— no ha eliminado la dependencia estructural del Golfo Pérsico. Un corte de esta magnitud, aunque sea temporal, pone en evidencia la fragilidad de los márgenes de seguridad del abastecimiento continental.
Las noticias sobre energia de las últimas horas sitúan este episodio como uno de los más relevantes del otoño de 2026 para los mercados mayoristas europeos. Refinerías, operadores logísticos y grandes consumidores industriales monitorizan con urgencia sus contratos de suministro y sus reservas estratégicas para calcular hasta qué punto el cupo cero de octubre puede convertirse en un problema de semanas o en el inicio de una renegociación más profunda de las relaciones energéticas entre Europa y Arabia Saudí.
Un termómetro para la seguridad de suministro
Lo que este corte revela, más allá de su duración real, es que los mecanismos de resiliencia europeos siguen siendo insuficientes ante disrupciones imprevistas en infraestructuras clave de terceros países. La parálisis de un oleoducto en Arabia Saudí se convierte, en cuestión de días, en tensión en los surtidores y en los balances de las refinerías del Mediterráneo y del Mar del Norte.
Kazajistán irrumpe en el tablero nuclear con el respaldo de Rusia
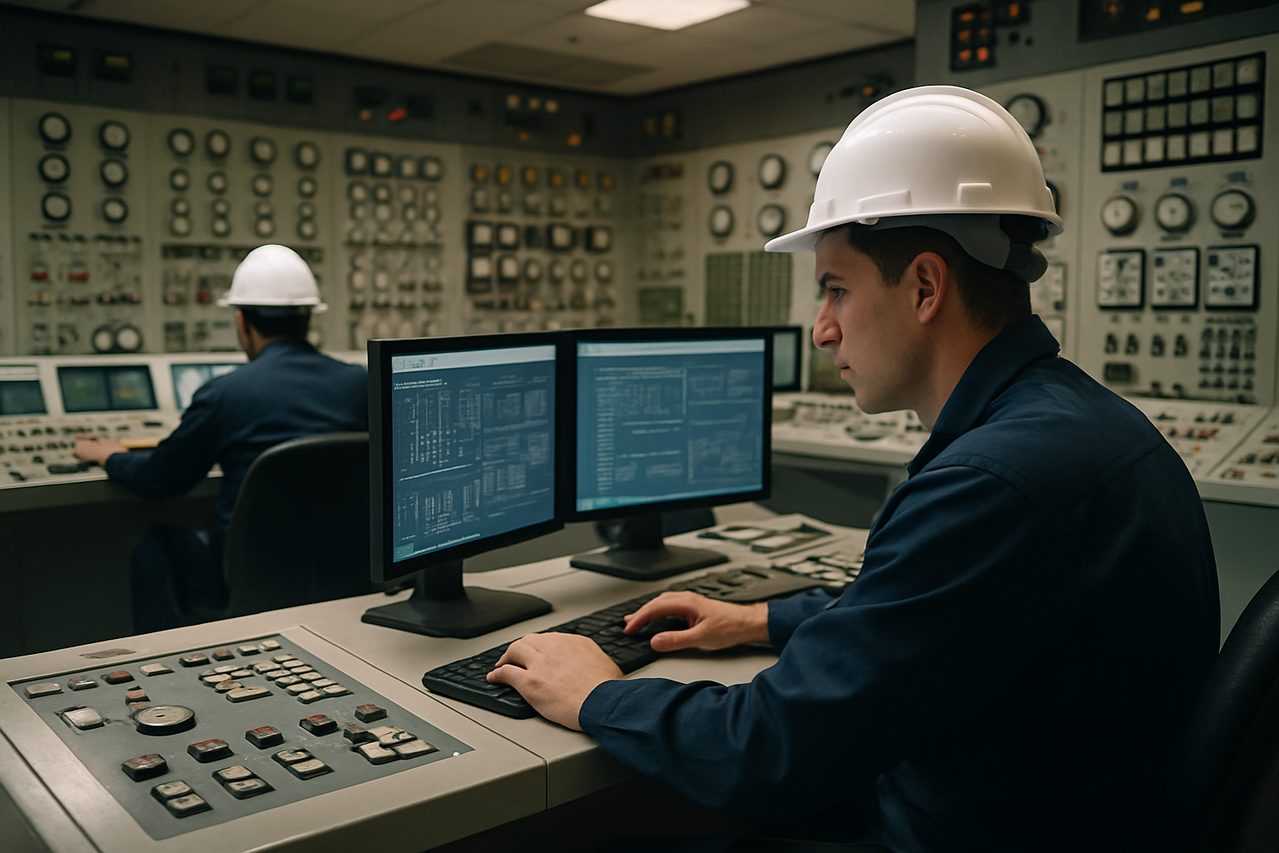
La firma entre Kazajistán y Rusia para la construcción de la primera gran central nuclear kazaja representa uno de los movimientos geopolíticos más significativos del tablero energético de 2026. Según La Región, el país centroasiático ha encargado el proyecto a Rosatom, el gigante nuclear estatal ruso, en un acuerdo que combina dependencia tecnológica con una soberanía energética largamente postergada.
La paradoja kazaja resulta llamativa para cualquier analista del sector. Kazajistán produce alrededor del 40% del uranio mundial, lo que lo convierte en el primer extractor global de este mineral, y sin embargo no genera actualmente ni un solo kilovatio-hora de origen nuclear. El país ha alimentado durante décadas los reactores de Europa, Asia y América sin beneficiarse directamente de esa tecnología en su propio mix eléctrico.
El acuerdo con Rosatom cierra esa brecha, aunque no sin consecuencias para el equilibrio de influencias en la región. Rusia consolida así su presencia en un corredor estratégico que conecta Asia Central con China y Europa, precisamente cuando Occidente intensifica los esfuerzos por diversificar su cadena de suministro de uranio enriquecido. Para los profesionales que siguen el diario de la energía, este movimiento refuerza la tesis de que el uranio —como el litio o el cobalto— se ha convertido en un recurso de disputa geopolítica tan relevante como el crudo.
Implicaciones para el mercado internacional de uranio
La entrada de Kazajistán en la generación nuclear propia podría alterar los flujos comerciales del mineral a medio plazo. Un país productor que comienza a consumir internamente parte de su extracción reduce, en principio, el volumen disponible para exportación. Aunque los plazos de construcción de una central nuclear se miden en años, los mercados de futuros de uranio ya incorporan esta variable en sus modelos de riesgo.
Para Europa, que ha acelerado el debate sobre la extensión de vida de sus reactores existentes y la construcción de nueva capacidad, el acuerdo kazajo-ruso añade una capa de complejidad adicional. La dependencia de Rosatom en un país clave para el suministro de uranio refuerza la urgencia de diversificar tanto la tecnología como los proveedores de combustible nuclear, un debate que el diario de la energía renovables ha seguido con atención creciente a lo largo de este año.
Industria eléctrica europea — presión fiscal y propuestas de ahorro ante la crisis
La industria eléctrica europea lleva meses trasladando a los gobiernos una demanda que gana urgencia a medida que los precios mayoristas se disparan. El recorte de suministro de Saudi Aramco a Europa para octubre, confirmado a mediados de septiembre, ha añadido presión adicional sobre unos mercados ya tensionados y ha acelerado el debate sobre qué cargas del recibo eléctrico industrial son prescindibles.
El argumento central del sector es concreto y cuantificado. Según Merca2, el propio sector calcula que suprimir los servicios de ajuste y el impuesto eléctrico recortaría más de 3.000 millones de euros al año en el recibo de la industria. Una cifra de esta magnitud no es marginal: equivale a una palanca de competitividad que muchas empresas intensivas en consumo llevan tiempo reclamando sin respuesta legislativa suficiente.
Los servicios de ajuste —mecanismos que garantizan el equilibrio técnico de la red en tiempo real— y el impuesto especial sobre la electricidad son dos partidas distintas en origen, pero comparten el efecto de encarecer el acceso a la energía para el consumidor industrial. La industria argumenta que parte de esos costes responden a una arquitectura regulatoria diseñada en otro contexto de precios y que hoy actúa como lastre para la reindustrialización europea.
El momento político tampoco es neutro. Las noticias sobre energia que centran la agenda de septiembre de 2026 —desde el parón del crudo saudí hasta la firma nuclear en Kazajistán— refuerzan el argumento de quienes piden reformas estructurales en la fiscalidad eléctrica, no medidas de emergencia puntuales. La volatilidad del suministro fósil convierte en más urgente cualquier alivio de costes que permita a la industria absorber picos de precio sin trasladarlos íntegramente a la cadena de valor.
El debate, sin embargo, no está cerrado. Suprimir o reducir el impuesto eléctrico implica decisiones de recaudación que los ministerios de Hacienda de varios países miembros no están dispuestos a asumir sin compensación. Y eliminar o reformar los servicios de ajuste exige una revisión técnica del diseño de mercado que la regulación europea no facilita en plazos cortos.
- Ahorro potencial estimado por el sector: más de 3.000 millones de euros anuales
- Partidas señaladas: servicios de ajuste e impuesto eléctrico
- Contexto detonante: escalada de precios tras el recorte de crudo saudí para octubre
La presión sobre los reguladores nacionales y comunitarios es creciente. Lo que el sector eléctrico industrial pone sobre la mesa no es solo una petición gremial, sino una señal de que la arquitectura fiscal del recibo necesita una revisión profunda si Europa quiere mantener base industrial en un entorno de energía cara.
Nuevos actores industriales y el atractivo renovable en España
La firma de un acuerdo de confidencialidad entre la Junta de Extremadura y una empresa china interesada en instalarse en la región ha encendido todas las alertas —y todas las expectativas— del tejido industrial español. Según Europa Press, el consejero de Economía, Empleo y Transformación Digital, Guillermo Santamaría, rubricó el NDA con la compañía asiática el 19 de septiembre de 2026, sin que por el momento se hayan revelado ni el nombre de la firma ni el sector concreto al que se dedicaría su actividad en Extremadura.
El hermetismo es, en sí mismo, una señal. Los acuerdos de confidencialidad previos a una implantación industrial suelen preceder a negociaciones de calado, donde los gobiernos regionales compiten por ofrecer suelo, infraestructuras y condiciones fiscales que resulten atractivas para inversores de gran escala. Que Extremadura haya llegado a esta fase con un actor chino apunta a que la región ha superado al menos un primer filtro de viabilidad técnica y logística.
El contexto no es casual. Extremadura acumula uno de los mayores potenciales de generación solar fotovoltaica de la península ibérica, con miles de hectáreas aptas para grandes parques y una red eléctrica en proceso de refuerzo. Para cualquier empresa manufacturera intensiva en energía —y las compañías chinas del sector de baterías, paneles o electrointensivos en general encajan en ese perfil— la disponibilidad de energía renovable barata y abundante es un factor determinante de localización. El diario de la energía renovables lleva meses registrando cómo esta combinación de irradiación, precio y política industrial convierte al suroeste español en un destino emergente para la inversión extranjera.
La operación también plantea interrogantes que van más allá de lo económico. La llegada de capital industrial chino a sectores estratégicos de la cadena energética europea está sometida a un escrutinio creciente por parte de Bruselas, que ha endurecido los mecanismos de revisión de inversiones extranjeras directas. Cualquier proyecto que finalmente se materialice en Extremadura deberá superar ese filtro comunitario, además de los controles nacionales.
Para el diario de la energía, el episodio ilustra una tendencia estructural: España se ha convertido en campo de disputa para actores globales que ven en la transición energética una oportunidad industrial, no solo medioambiental. La pregunta que queda abierta es si el país cuenta con la arquitectura regulatoria y la capacidad negociadora para convertir ese interés en valor añadido nacional.
Tensiones geopolíticas y su influencia en el futuro energético global
Un tablero geopolítico que condiciona el suministro
La energía no se mueve en el vacío. Detrás de cada barril de crudo, cada acuerdo nuclear o cada parque solar late un entramado de alianzas, tensiones y conflictos que determina quién produce, quién transporta y quién paga. El caso de los 25.000 ciudadanos norcoreanos empleados en fábricas de drones en territorio ruso, concretamente en la Zona Económica Especial de Alabuga, en la República de Tartaristán, según informó Bloomberg citado por El Economista, ilustra hasta qué punto la economía de guerra y la economía energética comparten hoy el mismo espacio.
Rusia destina recursos industriales y humanos —incluidos trabajadores norcoreanos con visados falsos de estudiante— a sostener una maquinaria bélica que, al mismo tiempo, presiona los mercados globales de gas y petróleo. Esa presión no es abstracta para Europa, que ya encaja el corte de suministro de Saudi Aramco para octubre. El vínculo entre conflicto armado, sanciones y seguridad energética resulta cada vez más difícil de ignorar para cualquier profesional que siga el diario de la energia renovables.
La cooperación fallida como espejo de un mundo fragmentado
El otro síntoma geopolítico relevante llega desde la península coreana. El único proyecto de cooperación económica entre las dos Coreas cumple diez años inactivo, según recoge El Economista. Aquella zona industrial conjunta, impulsada a propuesta del Sur en territorio norcoreano, representó durante años el único espacio donde dos naciones irreconciliables intentaron construir algo compartido. Su parálisis no es solo un fracaso diplomático; es también la señal de que los puentes económicos se rompen con una facilidad que los mercados energéticos tardan años en absorber.
En un mundo donde las cadenas de suministro de minerales críticos, los corredores de gas licuado y las rutas del uranio atraviesan zonas de fricción geopolítica permanente, la estabilidad regulatoria y la diversificación de fuentes se convierten en prioridades estructurales. España, con su apuesta renovable y su creciente atractivo para inversión exterior, no queda al margen de estas dinámicas. El diario de la energia observa cómo cada movimiento en Tartaristán, en la frontera intercoreana o en el estrecho de Ormuz acaba repercutiendo, tarde o temprano, en los precios del mercado mayorista ibérico y en las decisiones de inversión industrial.
La pregunta que queda abierta es si la transición energética puede actuar como amortiguador de estas tensiones o si, por el contrario, la competencia por los recursos que la sostienen —litio, cobalto, uranio, tierras raras— está generando nuevas líneas de fractura antes de que las antiguas se hayan cerrado.
Conclusiones
La confluencia de factores como la restricción de crudo saudí, la entrada de nuevos actores nucleares y la presión sobre los costes energéticos en Europa dibuja un horizonte volátil y competitivo. Los movimientos estratégicos de Kazajistán y Rusia, sumados al atractivo de España para inversores del sector renovable, refuerzan la necesidad de diversificación y agilidad regulatoria.
El seguimiento de noticias sobre energia se convierte así en una herramienta imprescindible para anticipar tendencias, valorar riesgos y detectar oportunidades en un sector cada vez más marcado por la geopolítica y la innovación industrial.
Fuentes consultadas
- Roberto Leal, cinco años después del Tajogaite: «Nos evacuaron y no me dio tiempo de coger ni un bolígrafo» — La Provincia (2026-09-19)
- Kazajistán firma con Rusia la construcción de su primera gran central nuclear — Laregion Es (2026-09-19)
- Rusia usa a 25.000 norcoreanos con visas falsas de estudiante para fabricar drones en Tartaristán — Eleconomista Es (2026-09-19)
- Los microplásticos ya están dentro de las nubes y podrían estar alterando cómo se forman la lluvia y el hielo — Gizmodo (2026-09-19)
- La única zona de Corea del Norte donde el Sur estaba presente cumple 10 años inactiva — Eleconomista Es (2026-09-19)