Las noticias sobre energia reflejan cómo la geopolítica y la innovación técnica condicionan la transición energética mundial.
Las noticias sobre energia han dejado de circunscribirse a avances tecnológicos o a cambios regulatorios nacionales para situarse en el epicentro de la agenda internacional. En los últimos meses, la aceleración de la transición energética convive con la intensificación de riesgos geopolíticos y la presión europea para cumplir objetivos climáticos.
En este análisis, abordaremos cómo la actualidad energética (vista por el diario de la energia y otros medios especializados) se estructura en torno a tres grandes vectores: los retos para la descarbonización global, las consecuencias económicas y estratégicas de los conflictos internacionales, y el avance de la innovación en sectores clave como el autoconsumo o la movilidad.
El objetivo: entender por qué el flujo informativo en el diario de la energia renovables nunca había sido tan intenso ni tan determinante para el futuro de España y Europa.
La transición energética global y sus promesas incumplidas
El estado de la transición energética mundial no admite lecturas simples. Las noticias sobre energia que han marcado los últimos meses dibujan un escenario en el que los compromisos climáticos de los grandes emisores conviven con decisiones que los contradicen, generando una incertidumbre creciente para los mercados y los reguladores europeos.
China concentra buena parte de esa contradicción. El país se ha fijado dos objetivos climáticos de referencia: alcanzar el pico de sus emisiones de CO₂ antes de 2030 y lograr la neutralidad de carbono antes de 2060. Ambas metas forman parte de los compromisos adquiridos ante la comunidad internacional y han sido reiteradas por las autoridades de Pekín como pilares de su política energética a largo plazo.
Sin embargo, el cumplimiento de esas promesas presenta fisuras relevantes. En 2021, el presidente Xi Jinping se comprometió públicamente a no financiar ni construir nuevas centrales de carbón en el extranjero. Cinco años después, un informe conjunto del Centro de Investigación sobre Energía y Calidad del Aire (CREA), con sede en Helsinki, y de la organización People of Asia for Climate Solutions (PACS), con sede en Filipinas, arroja un balance contradictorio sobre ese compromiso, según recoge RFI.
El caso chino ilustra una tensión estructural que afecta a toda la transición global. Por un lado, el país lidera la instalación de capacidad renovable a una velocidad sin precedentes. Por otro, mantiene vínculos financieros y tecnológicos con infraestructuras de carbón en terceros países que erosionan la credibilidad de sus compromisos ante foros como la COP o el G20.
Para los reguladores europeos, esta ambigüedad tiene consecuencias directas. La planificación energética de la Unión Europea descansa, en parte, sobre la hipótesis de que los grandes emisores cumplirán sus compromisos en los plazos anunciados. Cuando esa hipótesis se debilita, los modelos de riesgo climático y las proyecciones de mercado pierden consistencia, obligando a revisar escenarios y a endurecer las exigencias internas.
El peso de China en la transición global no se mide solo por sus instalaciones renovables, sino también por la distancia entre sus compromisos declarados y sus decisiones de financiación exterior.
Esa distancia, documentada ahora por organismos independientes, se ha convertido en uno de los principales focos de atención para analistas y responsables de política energética en Europa.
Innovación energética y movilidad eléctrica como aceleradores del cambio
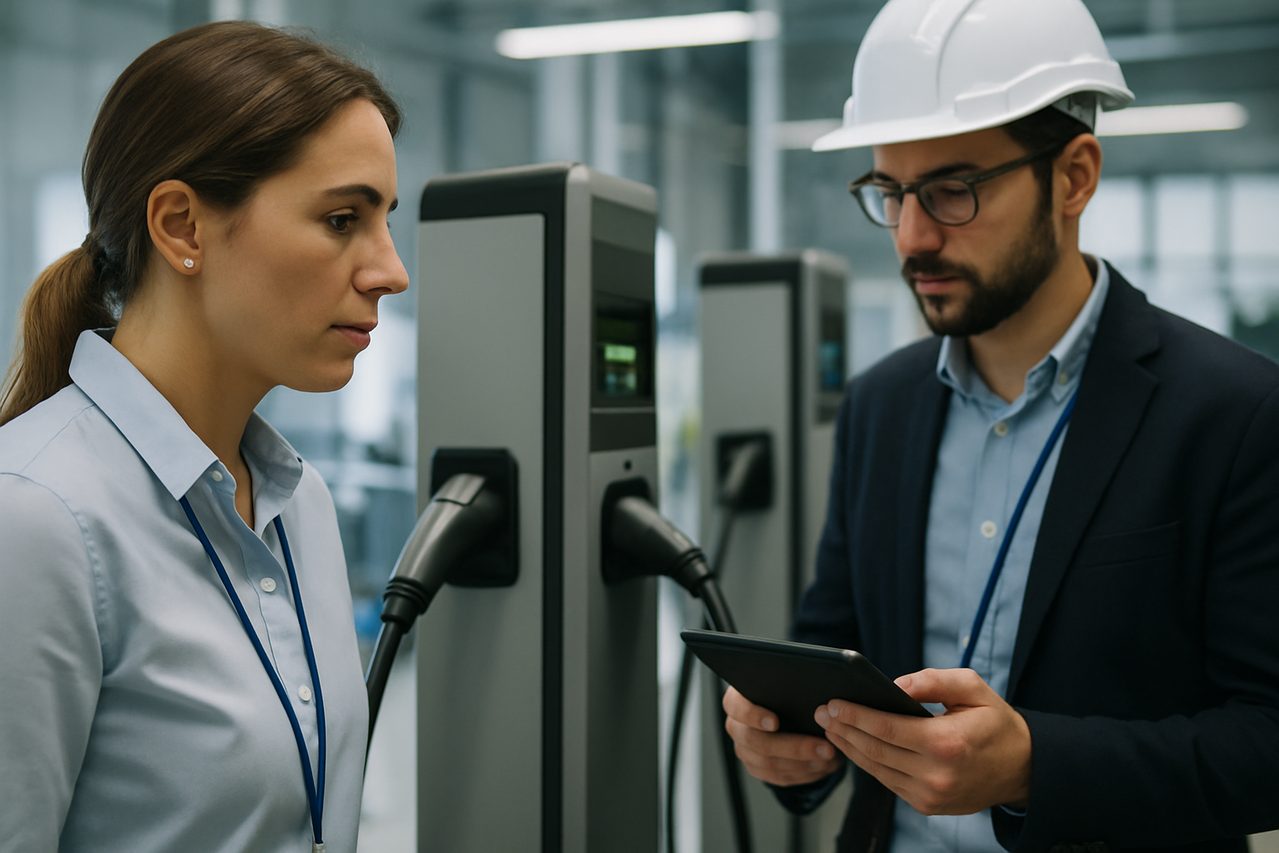
La carrera tecnológica en el sector del automóvil eléctrico ha dado un salto cualitativo que trasciende la industria del transporte y replantea las bases de la demanda energética. Los fabricantes chinos han conseguido reducir el tiempo de carga de sus vehículos eléctricos del 10% al 70% de batería en tan solo 4,5 minutos, según recoge Computer Hoy. Un rendimiento que aproxima la experiencia de repostar electricidad a la de llenar un depósito de gasolina convencional, eliminando uno de los principales frenos psicológicos a la adopción masiva del vehículo eléctrico.
Este avance no es un dato aislado de ingeniería. Tiene consecuencias directas sobre cómo se estructura la demanda eléctrica y sobre qué infraestructuras necesitan desplegar las redes de distribución. Tiempos de carga tan reducidos implican picos de potencia muy elevados y concentrados, lo que exige inversiones significativas en puntos de recarga ultrarrápida y en la gestión inteligente de la red para evitar colapsos locales.
El vehículo eléctrico como vector de integración renovable
La movilidad eléctrica actúa cada vez más como palanca de integración de energías renovables. Un parque de vehículos eléctricos con capacidad de carga bidireccional puede funcionar como almacenamiento distribuido, absorbiendo excedentes fotovoltaicos o eólicos y devolviéndolos a la red en momentos de alta demanda. El avance en tiempos de carga refuerza esta lógica al hacer el sistema más flexible y atractivo para el usuario.
La ventaja competitiva que acumulan los fabricantes chinos en baterías y electrónica de potencia presiona al sector europeo en un momento delicado. Las marcas del continente afrontan la transición con calendarios regulatorios exigentes y con una cadena de suministro de componentes críticos aún dependiente de terceros países. La brecha tecnológica en tiempos de carga es, en este contexto, también una brecha industrial.
Para el sistema energético español, la expansión acelerada del vehículo eléctrico plantea tanto una oportunidad —mayor aprovechamiento de la generación renovable— como un desafío de planificación de red. La velocidad a la que evoluciona la tecnología de baterías obliga a los reguladores y operadores a anticipar escenarios que hace apenas dos años parecían lejanos.
Europa y el desafío regulatorio en materia de hidrógeno
La regulación europea se ha convertido en uno de los principales motores (y también en uno de los principales focos de tensión) de la transición energética en el continente. La Comisión Europea ha abierto expedientes sancionadores contra todos los Estados miembros de la Unión Europea, con la única excepción de Italia, por no haber transpuesto ni aplicado correctamente las normas comunitarias sobre el hidrógeno, según informó The Objective el 25 de septiembre de 2026. España figura, por tanto, entre los países afectados por este procedimiento.
El movimiento de Bruselas no es un gesto administrativo menor. Refleja la impaciencia de la Comisión ante la lentitud con la que los gobiernos nacionales están adaptando sus marcos legales a una tecnología que ocupa un lugar central en la hoja de ruta climática de la UE. Sin una transposición efectiva de las reglas del hidrógeno, los operadores del sector carecen de la seguridad jurídica necesaria para escalar inversiones y proyectos.
Para España, el expediente llega en un momento delicado. El país ha apostado con fuerza por el hidrógeno verde como vector de descarbonización industrial y como palanca de exportación energética hacia el norte de Europa. La apertura de este procedimiento no implica necesariamente sanciones económicas inmediatas, pero sí obliga al Gobierno a acelerar la adaptación normativa bajo la presión del reloj comunitario.
El hidrógeno verde, entre la ambición y el retraso regulatorio
Las noticias sobre energia relacionadas con el hidrógeno ponen de manifiesto una brecha estructural que se repite en toda la UE: la velocidad de la política industrial supera con frecuencia la capacidad de los sistemas jurídicos nacionales para acompasarse. Los Estados miembros han anunciado planes, comprometido fondos y firmado acuerdos bilaterales, pero el andamiaje regulatorio que debe sostener esas iniciativas sigue incompleto en la mayoría de los casos.
La excepción italiana resulta significativa, aunque el dossier disponible no permite determinar qué factores concretos han llevado a Roma a cumplir los plazos mientras el resto de socios comunitarios incumple. Lo que sí queda claro es que el retraso generalizado amenaza con ralentizar los objetivos climáticos del bloque para 2030 y con fragmentar el mercado interior del hidrógeno antes de que este llegue a consolidarse.
Tensiones geopolíticas y su impacto en la seguridad del suministro
Ormuz, el termómetro geopolítico del precio del crudo
El Estrecho de Ormuz concentra en apenas cuarenta kilómetros de anchura una fracción decisiva del tráfico mundial de hidrocarburos. Cualquier perturbación en esta vía marítima (ya sea por bloqueo, amenaza militar o simple incertidumbre diplomática) se traslada de forma casi inmediata a los mercados de futuros del crudo y, por extensión, a las facturas energéticas europeas. La dependencia estructural del continente respecto al petróleo y el gas licuado que transita por el Golfo Pérsico convierte cada movimiento iraní en un factor de riesgo sistémico para la seguridad de suministro.
La situación ha adquirido una dimensión especialmente delicada en las últimas horas. Según La Región, Teherán ha trasladado a Washington, a través de mediadores, una propuesta concreta para desbloquear el estrecho: Irán plantea reabrir Ormuz en un plazo de siete días si Estados Unidos acepta sus condiciones. La oferta sitúa la pelota en el tejado de la administración estadounidense y abre un margen de negociación que, de fracasar, podría derivar en una escalada con consecuencias directas sobre el aprovisionamiento europeo.
El matiz diplomático lo aporta The Objective, que precisa que las autoridades iraníes han presentado a Estados Unidos «algunas ideas» que «podrían propiciar» la reapertura del estrecho, siempre condicionadas al cumplimiento de determinadas exigencias por parte de Washington. La formulación deliberadamente vaga sugiere que las conversaciones se encuentran en una fase exploratoria, sin compromisos formales adquiridos por ninguna de las partes.
Para Europa, el escenario tiene implicaciones inmediatas en dos planos. En el plano de los precios, la incertidumbre sobre el flujo de crudo eleva la prima de riesgo geopolítico incorporada en los contratos de futuros. En el plano estratégico, pone de relieve la vulnerabilidad de un modelo energético que, pese a los avances renovables, sigue dependiendo de rutas marítimas que escapan por completo a la soberanía comunitaria.
- Plazo ofrecido por Irán para reabrir Ormuz si se cumplen condiciones estadounidenses: siete días.
- Canal de comunicación empleado por Teherán: mediadores externos, sin contacto directo confirmado con Washington.
- Estado de las negociaciones: fase de ideas preliminares, sin acuerdo ni calendario cerrado.
La coyuntura recuerda que la transición energética no se desarrolla en un vacío político. Mientras el diario de la energía renovables registra avances técnicos y regulatorios, la agenda internacional impone sus propios tiempos y sus propias urgencias, que raramente coinciden con los plazos fijados en los planes climáticos europeos.
El mercado europeo ante la presión de actores emergentes y estrategias ocultas
La ‘flota fantasma’ rusa y la erosión de las reglas del mercado
Mientras Europa consolida su arquitectura de sanciones contra Moscú, Rusia ha respondido intensificando el uso de su denominada ‘flota fantasma’, una red de buques que operan bajo pabellones de conveniencia para eludir los controles occidentales sobre sus exportaciones de crudo. Según El País, la mayor cooperación de países que ofrecen estos registros facilita que Moscú mantenga activos los canales de venta de hidrocarburos al margen del marco sancionador de la Unión Europea y el G7.
El fenómeno no es nuevo, pero su escala actual introduce distorsiones estructurales en el mercado energético europeo. Los operadores que respetan las sanciones compiten en condiciones asimétricas frente a quienes acceden a crudo ruso a precios inferiores al tope fijado por Occidente. Esta asimetría afecta directamente al coste de la energía en Europa y debilita la eficacia de los instrumentos de presión diplomática.
Seguridad jurídica y competencia bajo presión
El problema trasciende lo geopolítico para instalarse en el terreno de la seguridad jurídica. Las empresas europeas del sector (refinerías, comercializadoras, navieras) operan en un entorno en el que la trazabilidad del origen del crudo resulta cada vez más compleja. La opacidad deliberada de estas operaciones dificulta el cumplimiento normativo y expone a los actores legítimos a riesgos reputacionales y regulatorios.
La Comisión Europea ha reforzado sucesivos paquetes de sanciones, pero la efectividad de cada medida depende de la cooperación de terceros países. Cuando esa cooperación falla o se negocia en términos favorables a Moscú, el perímetro de control se estrecha y los mecanismos de mercado pierden capacidad de señalización de precios reales.
Un mercado que absorbe tensiones acumuladas
El mercado europeo de la energía afronta, así, una presión simultánea desde varios flancos. La incertidumbre en el Estrecho de Ormuz (analizada en el capítulo anterior) se suma ahora a la opacidad de los flujos de crudo ruso, generando un entorno en el que los precios mayoristas incorporan primas de riesgo difíciles de cuantificar con precisión. Para los profesionales que siguen el diario de la energía, el reto ya no es solo técnico o regulatorio, sino profundamente estratégico.
Conclusiones
Las noticias sobre energia demuestran que el futuro energético se decide tanto en los laboratorios como en los despachos de Bruselas y en los corredores marítimos más conflictivos del planeta. La transición energética avanza, pero lo hace en un contexto de fuerte competencia tecnológica, exigencias regulatorias y tensiones geopolíticas que condicionan la seguridad de suministro y la estabilidad de los mercados.
En los próximos meses, el sector energético deberá afrontar la doble exigencia de acelerar la innovación y, al mismo tiempo, gestionar los riesgos derivados de la incertidumbre internacional. El papel de los reguladores, la cooperación internacional y la capacidad de adaptación de empresas y consumidores será determinante para que Europa y España puedan cumplir sus objetivos de descarbonización y garantizar un suministro seguro, competitivo y sostenible.
Fuentes consultadas
- Transición energética en China: a pesar de los avances significativos, la promesa de Xi Jinping sigue sin cumplirse — Rfi (2026-09-25)
- Mercadona pone al día casi 1.700 tiendas ante las nuevas exigencias energéticas de Europa — Economía Digital (2026-09-25)
- Las marcas de coches chinas logran que cargar un coche eléctrico ya sea casi tan más rápido como echar gasolina: del 10% al 70% en tan solo 4,5 minutos — Computer Hoy (2026-09-25)
- La plaza de un pueblo de Almería llevará el nombre de Benedicto XVI: «Aporta prestigio, proyección y reconocimiento» — Diario De Almería (2026-09-25)
- Bruselas expedienta a todos los países de la UE salvo Italia por no aplicar las reglas de hidrógeno — The Objective (2026-09-25)