El cierre financiero del tercer trimestre de 2026 demuestra que la rentabilidad de las grandes corporaciones europeas avanza por carriles muy distintos bajo un mismo escenario macroeconómico. El índice STOXX Europe 600 consolida un crecimiento interanual del +23,6%, según los datos de Reuters / LSEG. Sin embargo, este dato esconde una fuerte asimetría: si aislamos al bloque de Petróleo y Gas -que experimenta un despegue del +139%– el resto de los sectores avanzan a un ritmo mucho más conservador del +9,8%.
Una crisis o alteración geopolítica no beneficia a todos los modelos de negocio por igual. En el mercado actual resulta fundamental analizar cómo los distintos sectores —y los diferentes perfiles dentro de la propia energía— se exponen a la volatilidad global y a sus propios ciclos de negocio.
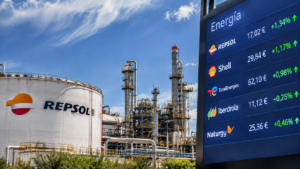
Imagen ilustrativa de una refinería de Repsol junto a un panel bursátil con compañías del sector energético. Las crisis no afectan por igual a todas las empresas.
Los sectores crecen por vías distintas
La brecha intersectorial es evidente a la luz de los resultados publicados. El beneficio neto aumentó un 325,3% en Repsol, un 108,5% en Shell y un 90,9% en TotalEnergies. Por el contrario, en otro sectores como la banca, el beneficio atribuido creció un 20% en Santander y un 13,6% en BBVA.
Detrás de estas cifras hay exposiciones estructuralmente diferentes. En el sector bancario, el resultado depende del margen entre lo que se cobra por prestar y lo que cuesta financiarse, así como de las comisiones y las provisiones por impagos. En el mercado inmobiliario, la rentabilidad está atada a las rentas, coste de la deuda o valoración contable de los edificios.
En el sector tecnológico, la escala global, la venta de licencias de software o los servicios en la nube ofrecen márgenes recurrentes muy altos que no dependen de poseer fábricas o materias primas. Por el contrario, el consumo discrecional es el primero en sufrir cuando la inflación muerde el bolsillo de las familias y estas deciden posponer sus compras.
Hidrocarburos y exposición a mercados mayoristas
Las alteraciones geopolíticas tensionan directamente la oferta de materias primas, lo que encarece los hidrocarburos y dispara los márgenes de actividades como la extracción y el refino. Esa es la tracción que explica el salto en los beneficios netos de las petroleras.
Si depuramos el «efecto valoración de existencias» (el valor del petróleo almacenado que aún no se ha vendido) para medir el beneficio ajustado, las cifras se suavizan. En el caso de Repsol, el aumento real es del +184%; en Shell, del +80,5%; y en TotalEnergies, del +74,6%. Con todo, esta rentabilidad no implica que un sector sea más virtuoso que otro: las compañías petroleras asumen ciclos de inversión intensivos, sostienen empleo industrial masivo y aportan una carga impositiva sustancial a las arcas públicas.
El argumento clave de las redes: beneficio frente a inversión
Frente a la volatilidad de los hidrocarburos, la otra cara del sector energético es el negocio de las redes eléctricas. Su retribución no responde a la actualidad geopolítica, sino a marcos regulatorios estrictos y a la ejecución de inversiones a muy largo plazo.
Desplegar los cables y subestaciones que sostienen la electrificación exige inmovilizar cantidades enormes de capital que tardarán décadas en recuperarse. Este perfil, forzosamente conservador y sostenido, explica los porcentajes más moderados de crecimiento en las utilities.
El mapa multisectorial y el debate fiscal
Estas diferencias entre sectores -su nivel de inversión, exposición a los precios mayoristas o dependencia de normativas cerradas- son el núcleo del actual debate europeo sobre la fiscalidad energética.
Aplicar la misma herramienta tributaria a los márgenes volátiles del modelo fósil (altamente dependiente de crisis externas) que a los ingresos necesarios para financiar infraestructuras eléctricas a treinta años vista, o a sectores de consumo en contracción, puede desincentivar la inversión. Discernir qué rentabilidades son fruto de un momento de mercado excepcional y cuáles responden al esfuerzo de capital a largo plazo constituye, a día de hoy, el gran desafío regulatorio de la política económica comunitaria.